Warum in Pforzheim die Wohnung und nicht das Haus
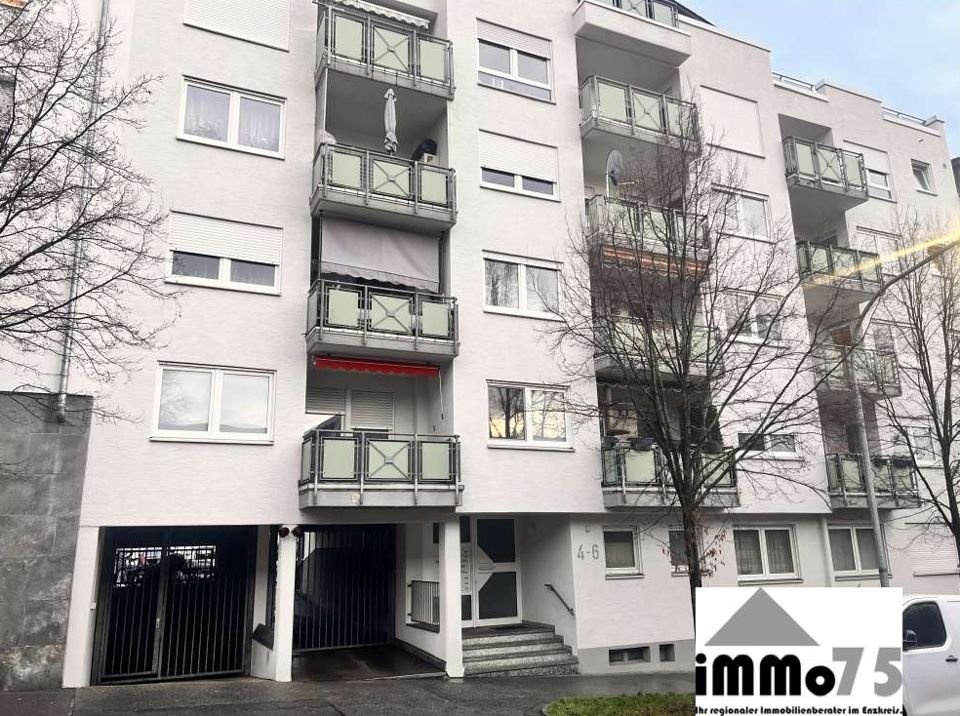
Pforzheim hat 19.111 Wohngebäude und 129.610 Einwohner in 15 Stadtteilen. Was hier regelmäßig und in kleinen Einheiten auf den Markt kommt, ist die Eigentumswohnung — ein Einfamilienhaus als Kapitalanlage für ein Kind ist in der Stadt die Ausnahme, weil der Kaufpreis die Mieteinnahme kaum trägt.
Rechnen Sie mit der Wohnung, nicht mit dem Haus, und rechnen Sie mit dem Hausgeld. Eine vermietete Wohnung bringt Miete, kostet aber Instandhaltungsrücklage, Verwaltung und den nicht umlagefähigen Teil der Betriebskosten. Was davon beim Kind ankommt, ist weniger als die Kaltmiete — und das ist die Zahl, die zählt.
Die Genehmigung, an die niemand denkt
Seit dem 1. Januar 2023 gilt eine Regel, die viele Eltern überrascht: Wer einem minderjährigen Kind unentgeltlich eine Eigentumswohnung überträgt, braucht dafür in der Regel die Genehmigung des Familiengerichts. § 1850 Nummer 4 BGB nennt ausdrücklich den unentgeltlichen Erwerb von Wohnungs- oder Teileigentum, und § 1643 Absatz 1 BGB überträgt diese Genehmigungspflicht von Betreuern auf Eltern.
Für ein unbebautes Grundstück gilt das nicht: Dessen unentgeltlicher Erwerb steht nicht in der Nummer 4. In Pforzheim trifft die Genehmigungspflicht damit fast jeden Fall, über den Eltern hier nachdenken: Wer die Wohnung in einem Mehrparteienhaus überträgt, überträgt Wohnungseigentum. Das ist kein Hindernis, sondern ein Termin — aber einer, den man kennen muss, bevor der Notar den Entwurf schreibt.
Dieser Unterschied gilt allerdings nur für die schlicht unentgeltliche Übertragung — und die ist bei Immobilien an Kinder eher die Ausnahme. Wird die Schenkung mit Bedingungen verbunden, etwa einem vorbehaltenen Nießbrauch, einer übernommenen Restschuld oder einer Pflegeverpflichtung, ist sie nicht mehr schlicht unentgeltlich, und die Beurteilung ändert sich. Gerade der Nießbrauchsvorbehalt ist die häufigste Gestaltung überhaupt, weil er den steuerlichen Wert mindert. Wie Ihr Fall einzuordnen ist, sagt Ihnen der Notar — und diese Frage gehört an den Anfang des Gesprächs, nicht an das Ende.
Dazu kommt ein zweiter Punkt, der oft untergeht: Sind die Eltern selbst Vertragspartei — und das sind sie bei einer Schenkung immer —, können sie das Kind nicht gleichzeitig vertreten. Dann bestellt das Gericht einen Ergänzungspfleger, der für das Kind unterschreibt. Beides, Genehmigung und Pflegerbestellung, kostet Zeit und Gebühren und muss vor dem Notartermin bedacht werden, nicht danach. Wir sagen Ihnen, dass es diese Punkte gibt; klären muss sie der Notar.
Freibeträge und die Zehnjahresuhr
Der Freibetrag knüpft an das Verhältnis zwischen Schenker und Empfänger: Für Kinder beträgt er 400.000 Euro (§ 16 Absatz 1 Nummer 2 ErbStG), für Enkel 200.000 Euro (Nummer 3). Weil jeder Elternteil für sich schenkt, steht er daraus folgend jedem Elternteil gegenüber demselben Kind einmal zu. Mehrere Zuwendungen derselben Person innerhalb von zehn Jahren werden allerdings zusammengerechnet (§ 14 ErbStG) — erst danach steht der Freibetrag wieder voll zur Verfügung. Wer früh anfängt, kann ihn deshalb mehrfach nutzen, und genau das ist der Grund, warum solche Übertragungen oft lange vor dem Erbfall stattfinden.
Die zweite Frist betrifft den Verkauf: Wird eine vermietete Immobilie innerhalb von zehn Jahren nach dem Kauf wieder verkauft, ist der Gewinn zu versteuern (§ 23 EStG). Bei einer Schenkung läuft die Frist des Schenkers beim Kind weiter — das Kind erbt die angefangene Frist, es beginnt keine neue. Was das in Ihrem Fall bedeutet, sagt Ihnen Ihr Steuerberater; wir dürfen es nicht.
Der Weg ohne Schenkung: selbst kaufen, selbst halten
Es gibt eine Möglichkeit, die alles Vorstehende vermeidet: Sie kaufen die Wohnung auf Ihren Namen, vermieten sie und übertragen sie später — oder nie. Dann gibt es kein Familiengericht, keinen Ergänzungspfleger und keine Einkünfte beim Kind. Die Mieteinnahmen versteuern Sie, und Sie entscheiden, wann und ob übertragen wird.
Der Nachteil: Der Freibetrag läuft nicht mit. Wer erst mit 60 überträgt, nutzt den Freibetrag einmal statt dreimal. Welcher Weg besser ist, hängt an Ihrem Einkommen, Ihrem Alter und daran, wie viele Kinder es gibt. Das ist eine Steuerfrage, und sie gehört zum Steuerberater — nicht zu uns.
Was dagegen spricht, und das sollten Sie zuerst lesen
- Das Kind entscheidet mit 18 allein. Mit der Volljährigkeit kann es verkaufen, belasten oder einfach nichts tun. Ein Wohnrecht oder ein Nießbrauch für die Eltern lässt sich eintragen, ein Verkaufsverbot nicht.
- Eigene Einkünfte des Kindes können teuer werden. Mieteinnahmen sind Einkünfte. Sie können die kostenlose Familienversicherung in der Krankenkasse kosten und beim BAföG angerechnet werden. Ein Kind mit Einkünften braucht außerdem eine eigene Steuererklärung.
- Eine Immobilie ist nicht teilbar. Bei mehreren Kindern entsteht leicht eine Gemeinschaft, in der jeder Einzelne blockieren kann. Geld lässt sich aufteilen, ein Haus nicht.
- Es ist eine Wette auf einen Ort. Ein Sparplan lässt sich jederzeit umschichten, ein Haus nicht. Wer heute für ein Kind kauft, entscheidet, dass genau diese Lage in zwanzig Jahren noch gefragt ist.
- Rückholen geht praktisch nicht. Eine Schenkung ist endgültig. Ein Rückforderungsrecht muss vorher in die Urkunde, und was dort nicht steht, gibt es nicht.